「ポイ活をしても、もらえるのは数百円や数千円。資産形成にはほとんど意味がない」と感じていないでしょうか。
確かに、ポイントだけで大きな資産を作るのは現実的ではありません。しかし、同じ金額のポイントでも、資産が少ない時期ほど資産全体に対する効果は大きくなります。
大切なのは、ポイントを貯めて満足するのではなく、予定していた支出に使い、浮いた現金を貯蓄や投資へ移すことです。この記事では、ポイ活が資産形成の序盤に効く理由と、ポイントを実際の資産へ変える手順を解説します。
この記事の内容は、次の動画でも解説しています。
- 固定額でもらえるポイントは、資産が少ない時期ほど相対的な効果が大きい
- ポイントは必要な支出に使い、同額の現金を別口座へ移して初めて資産形成につながる
- 不要な買い物、年会費、長い作業時間を伴うポイ活は逆効果になり得る
- 資産が増えたら、手間の大きいポイ活から減らしてよい
結論|少額のポイ活は資産形成の序盤ほど効果が大きい
ポイ活の効果は、受け取ったポイントの絶対額だけでなく、現在の資産額に対する割合で見ると分かりやすくなります。
1ポイント=1円として、1万ポイントを受け取った場合を比べてみましょう。
| 現在の資産額 | 受け取るポイント | 資産押し上げ率 |
|---|---|---|
| 10万円 | 1万ポイント | 10% |
| 100万円 | 1万ポイント | 1% |
| 1,000万円 | 1万ポイント | 0.1% |
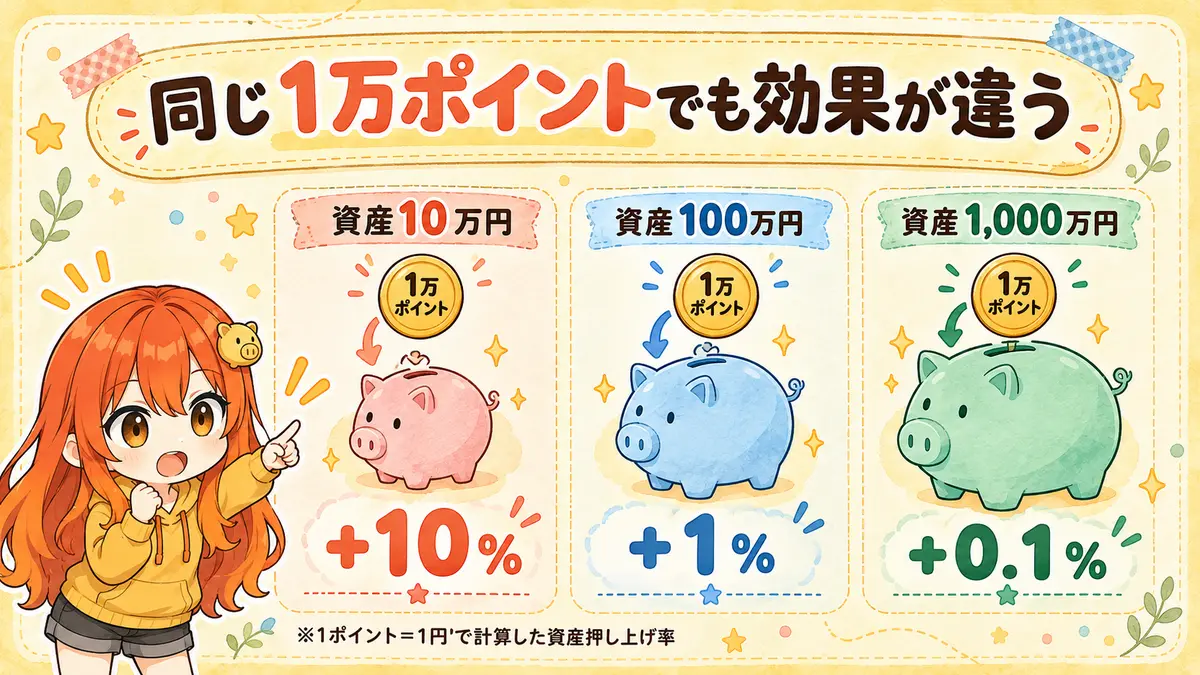
資産10万円の人にとって、1万ポイントは資産を10%押し上げる金額です。一方、資産1,000万円では0.1%です。同じ1万ポイントでも、資産形成の序盤と後半では相対的な重みが100倍違います。
この数字はポイントの還元率や投資の利回りではありません。「ポイント相当額÷現在の資産額×100」で計算した、資産全体に対する上乗せの割合です。
同じポイントでも資産額に対する割合が変わる
資産押し上げ率=ポイント相当額÷現在の資産額×100
この式から分かるのは、固定額のポイントは現在の資産額に関係なく同じでも、資産全体への影響は資産額が少ないほど大きくなることです。
そのため、資産形成を始めたばかりの時期は、「金額が小さいから意味がない」と切り捨てるより、無理なく受け取れるポイントを確実に資産へ移す方が効果的です。
年5%の計算例と比べる
比較のため、現在の資産が1年間で5%増えたと仮定します。
| 現在の資産額 | 年5%に相当する金額 | 1万ポイントとの比較 |
|---|---|---|
| 10万円 | 5,000円 | 1万ポイントは2倍 |
| 100万円 | 5万円 | 1万ポイントは5分の1 |
| 1,000万円 | 50万円 | 1万ポイントは50分の1 |
資産10万円の段階では、1万ポイントは年5%に相当する5,000円より大きな金額です。資産1,000万円になると、年5%に相当する金額の方が大きくなります。
年5%は計算を分かりやすくするための仮定で、将来の運用成果を示すものではありません。金融庁も、株式や投資信託には価格変動があり、元本割れの可能性があると案内しています。
定額でもらえるポイントと決済還元は分けて考える
ポイ活の効果を考えるときは、買い物額に比例する決済還元と、条件を満たすと一定額を受け取れる定額型のポイントを分けます。
決済還元は支出額に比例する
還元率1%の決済なら、1万円の支払いで100ポイント、10万円の支払いで1,000ポイントです。必要な支出に付く還元は受け取ってよいものの、ポイントを増やすために支出を増やしてはいけません。
定額型は資産形成の序盤ほど存在感が大きい
口座開設、サービス利用、紹介などの条件を満たすと一定額を受け取れるポイ活は、現在の資産額に左右されにくいのが特徴です。そのため、同じ1万ポイントでも資産が少ない時期ほど資産押し上げ率が高くなります。
ただし、不要な口座やカードを増やす必要はありません。自分が使うサービスで、条件と管理の手間を理解できるものに絞ります。
「ポイ活は意味ない」と言われる理由
ポイ活に否定的な意見には、妥当な部分もあります。次のような状態なら、ポイントを集めても資産形成に結び付きません。
- ポイント欲しさに不要な商品を買う
- 年会費や手数料が獲得ポイントを上回る
- 少額のために長い時間を使い続ける
- ポイントを失効させる
- 使ったポイントと同額の現金を別の消費へ回す
問題はポイントの金額が小さいことではなく、獲得コストが利益を上回ることと、受け取ったポイントを資産へ移せていないことです。
まとまった資金を一定期間動かせない案件では、年会費や手数料だけでなく、その資金を安全資産へ置いていれば得られた利息もコストです。資金拘束型ポイ活の実質利益は、次の記事で計算例を示しています。
資産形成につながるポイ活の選び方
資産形成を目的にするなら、次の4条件で選ぶと失敗を減らせます。
- 追加の支出がない:もともと必要な買い物や日常行動の範囲で受け取れる
- 獲得額が分かりやすい:条件、付与時期、失効期限を確認できる
- 手間が小さい:一度の設定や短い確認で済み、毎日長時間を使わない
- 管理できる:カード、口座、アプリを増やし過ぎず、不正利用や解約条件も確認できる
毎月のポイ活で、どの方法にどれくらいの手間と獲得額があるかは、以下の記事で比較しています。
貯めたポイントを実際の資産へ変える3ステップ
ポイント残高が増えただけでは、資産形成が進んだとは限りません。次の3ステップで、現金の貯蓄や投資へつなげます。
- 予定していた必要支出にポイントを使う
食費、日用品、通信費など、もともと現金で払う予定だった支出に充てます。 - 使わずに済んだ現金を残す
1,000ポイントを使ったら、同じ1,000円を生活口座に残します。 - 同額を貯蓄または投資へ移す
生活防衛資金が不足している間は現金で確保し、十分に用意できた後は長期・積立・分散を前提とした投資を検討します。
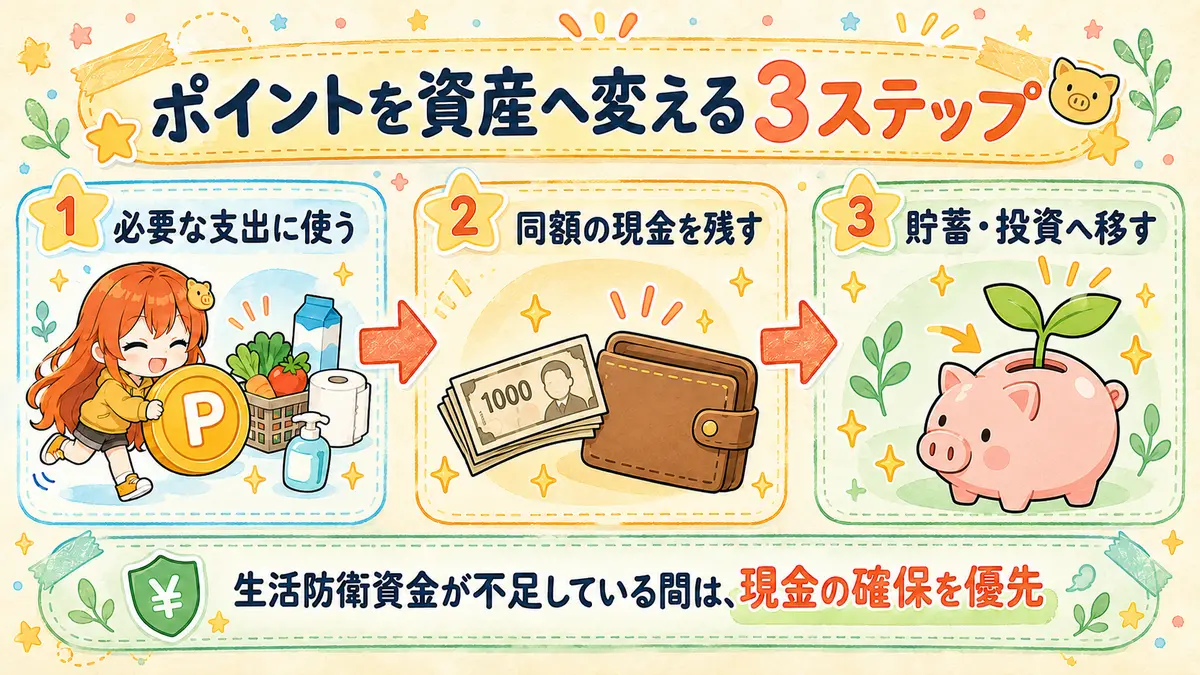
例えば、日用品1,000円分をポイントで支払い、浮いた1,000円をそのまま使ってしまえば資産は増えません。同じ1,000円を貯蓄口座や証券口座へ移すことで、ポイントが資産形成の元本に変わります。
ポイ活だけでなく、固定費の削減や副収入も含めて入金力を高める考え方は、以下の記事で整理しています。
買い物を増やすポイ活は逆効果
100ポイントを受け取るために、予定外の商品を1,000円で買えば900円の持ち出しです。「還元率が高い」「期間限定」と表示されても、買う予定がなかった商品なら節約にはなりません。
- ポイントがなくても買う商品か
- 年会費、手数料、送料を含めても得か
- 支払いを翌月以降へ先送りしていないか
- 解約や残高管理まで自分で続けられるか
ポイントは支出を正当化する理由ではなく、必要な支出の実質負担を下げる手段として使います。
時間や手間に見合わない場合はやめてよい
資産が増えると、同じポイントの資産押し上げ率は小さくなります。収入を増やす仕事や、家族との時間、休息を削ってまで続ける必要はありません。
まずは、一度の手続きでまとまったポイントを受け取れるものや、歩数・決済など普段の行動に追加できるものから選びます。反対に、毎日何度も広告を見る、複数の期限を管理するなど、負担が大きい方法は減らして構いません。
「ポイ活を全部続ける」のではなく、資産額や生活の変化に合わせて、残す方法を選び直すのが長続きする使い方です。
実践例|毎日の小さなポイントを必要支出へ使う
普段の生活へ追加しやすい例として、歩数に応じてポイントを貯める方法があります。すでに歩いている人なら、新しい買い物を増やさずに取り組めます。
運営者が使っているCashWalk(キャッシュウォーク)の貯め方、Vポイントへの交換、紹介コード、広告を見る手間は、以下の記事で実体験を基に整理しています。
ポイントサイトを初めて使う場合は、仕組み、選び方、安全性、紹介コードをまとめた親記事から確認できます。
まとめ|序盤は小さな上乗せを確実に資産へ移す
- 同じ固定額のポイントでも、資産が少ない時期ほど資産全体への効果は大きい
- 資産10万円に対する1万ポイントは10%、資産1,000万円では0.1%の押し上げになる
- ポイントは必要支出に使い、同額の現金を貯蓄・投資へ移す
- 不要な買い物、手数料、長い作業時間を伴う方法は避ける
- 資産が増えたら、手間の大きいポイ活から減らしてよい
ポイ活は資産形成の主役ではありません。しかし、資産形成の序盤では、小さな上乗せが大きな割合になります。無理なく受け取ったポイントを消費で終わらせず、同額の現金を資産へ移すところまでを一つの流れにしましょう。
ポイントで作った元本を長期運用へつなげたとき、時間と複利がどのように働くかは、こちらの動画でも解説しています。
更新履歴
- 2026年9月27日:初版作成