よく使っているキャンペーンやポイント特典が改悪されると、「もう使うのをやめようかな」と思うことがあります。以前より得られるものが減るのは残念ですが、すぐ別のサービスへ移った方がよいとは限りません。
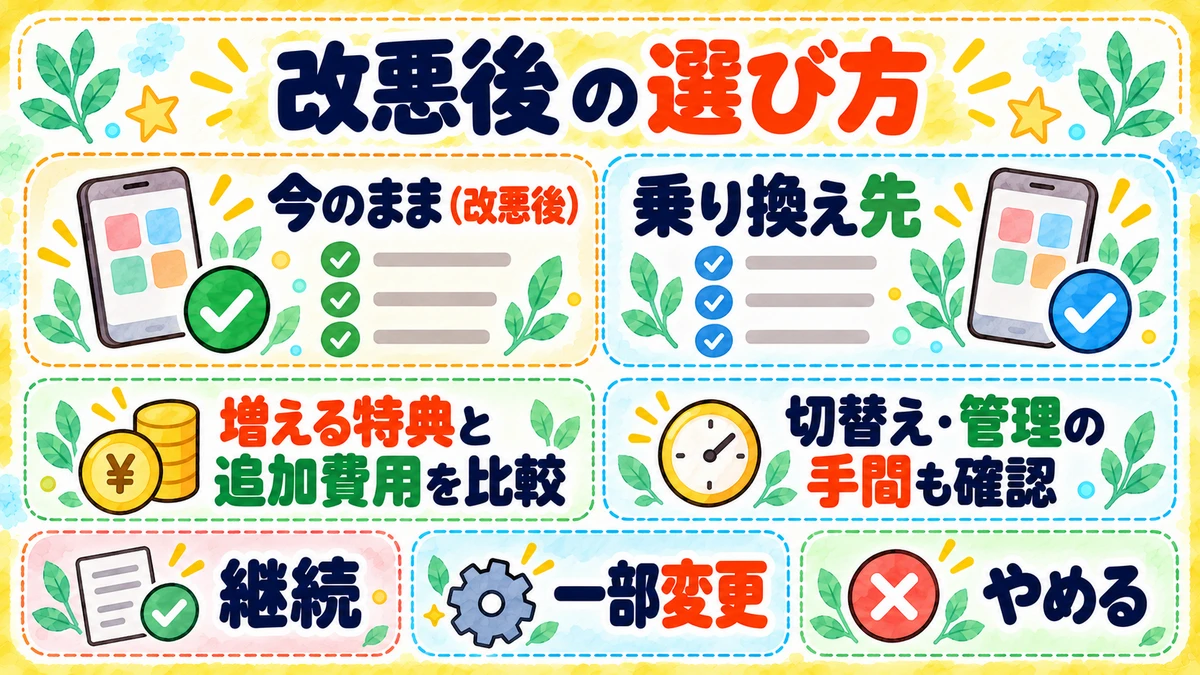
まず自分にとっていくら減るのかを計算し、次に「改定後も続ける場合」と「乗り換える場合」を比べましょう。昔の還元率を取り戻すことより、これからの費用と手間に見合う形を選ぶことが大切です。
- 改定によって、自分の受取額がどれくらい減るか
- 乗り換えると、改定後の現状よりいくら増えるか
- 切替え時と、その後の維持にどれくらい費用・時間がかかるか
最初に確認するのは、改定日と自分に関係する条件
「還元率が下がる」という見出しだけでは、影響は決まりません。対象の取引、月の上限、適用開始日を分けて確認します。期間限定キャンペーンが予定どおり終わるのか、通常の特典自体が変わるのかも別です。
- 自分が使う支払い・取引が変更対象か
- 率が下がるのか、上限が減るのか、対象外になるのか
- 利用日・入金日・売上データ到着日など、どの日付で判定するか
- すでに参加した分や、まだ付与されていないポイントはどう扱われるか
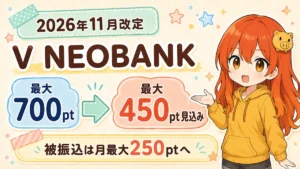
たとえばV NEOBANKの公式改定案内では、デビットカードは2026年11月1日以降に到着する売上確定データから新条件を適用するとされています。利用日だけを見て「10月中なら大丈夫」とは判断できません。改定前の駆け込み利用や、必要以上のチャージは避け、公式の適用基準を確認しましょう。
年間の減益は、最大額ではなく自分の利用量で計算する
還元率が0.5パーセントポイント下がる例
以下は特定のサービスの条件ではない、架空の計算例です。毎月3万円の必要な支出について、還元率が1%から0.5%へ下がるとします。下がる幅は0.5パーセントポイントです。
- 月の減少額:3万円 × 0.5% = 150円相当
- 12か月同じ利用量・条件が続くと仮定した減少額:150円 × 12 = 1,800円相当
年1,800円相当は小さいと決めつける必要も、必ず取り戻すべきと考える必要もありません。数分の設定変更で済む人と、新しい契約や毎月の残高管理が必要な人では、判断が変わります。
この計算は、ポイントを想定した価値で使い切れ、対象外や上限の影響がない前提です。実際には過去の利用明細から、改定対象になる金額だけを取り出します。月の上限に届いていないなら、上限の引下げが自分には影響しないこともあります。
期限付きの特典を、そのまま12倍しない
残り2か月のキャンペーンなら、基本はその2か月分で比較します。終了後の継続や、翌年も同じキャンペーンが行われることを前提にしません。年換算は比較の目安にはなりますが、実際にもらえる金額と分けて表示しましょう。
また、ポイントを維持するために支出を増やすと、減益より大きな出費になることがあります。計算に使うのは、もともと必要だった買い物や取引です。
乗換えの判断には「改定後との差額」を使う
改定で1,800円相当減るからといって、別のサービスへ移れば1,800円相当を取り戻せるとは限りません。比較する相手は、過去の好条件ではなく、改定後のサービスを続けた場合です。
同じ月3万円の対象支出で、改定後のAが0.5%、候補Bが1%とします。どちらもポイントを1ポイント1円として使い切れるなら、Bへ移ることで増える分は月150円相当です。Bの年会費や手数料、別の特典を失う影響があれば、そこから差し引きます。
初期費用は何か月で回収できるか
仮に切替えに一度だけ600円かかり、その後の追加費用はなく、毎月150円相当増えるなら、単純計算では4か月で初期費用を回収します。1年同じ条件が続けば、初年度の差は1,800円相当から600円を引いた1,200円相当です。
ただし、4か月後までの特典継続を保証する計算ではありません。キャンペーンの残存期間が2か月なら、その期間の増加分は300円相当で、600円の初期費用を回収できません。通常特典も将来変更される可能性があります。
時間は無理に時給換算しなくてもよい
設定に30分、毎月の確認に5分かかるなら、初年度は合計90分です。これを金額換算するかは自分で決めて構いません。「月150円相当のために毎月確認したくない」「最初に設定すれば簡単なので変える」という判断もできます。
初回の申込み・本人確認・支払い先の変更と、毎月のチャージ・残高確認・条件確認は分けて書くと、始めた後の負担を見落としにくくなります。手間を楽しめる場合でも、不要な支出や管理ミスまで得に含めないようにしましょう。
全部乗り換えず、機能を分けて残す方法もある
改定への対応は、「全部続ける」か「全部解約する」だけではありません。特典が減った部分だけをやめ、便利な機能は残す選び方もあります。
- そのまま続ける:代替との差が小さく、今の使いやすさに満足している
- 一部だけ変える:対象外になった支払いや取引だけ、別の手段へ移す
- ポイント目的の利用をやめる:代替先も手間に見合わず、必要な機能だけ使う
わたしも2026年8月19日更新のV NEOBANKの記事では、被振込とデビットの利用先を見直しつつ、即時決済の条件が維持されるなら、その機能は残す方針を紹介しました。これは当時の記事に記載した方針で、すでに全変更が完了したという意味ではありません。
参考になるのは、特定の銀行へ一律に移すことより、機能ごとに判断する考え方です。乗換え先にも対象外取引や管理負担があるため、自分が使う用途で確認します。
決済も同様に、普段の店で使う支払方法まで一度に増やさず、必要な部分だけを見直すと混乱を抑えられます。具体的なルートの条件は変わるため、過去の図や還元率だけで設定せず、現在の公式情報と照合してください。
切替えを決めても、削除・解約は最後に確認する
新しいサービスの準備ができる前に古い登録を消すと、支払いの設定や未付与の確認で困ることがあります。切替え前に、次の点を確認しておきましょう。
- 残高と未付与:残高の使い道・期限、付与予定、退会した場合の扱い
- 引落しと継続払い:変更が反映される時期と、旧口座に必要な残高
- 登録条件:削除後に再登録できるか、新規受付や対象者が制限されていないか
- 新しい方法:対応する端末・支払先・本人認証・対象条件
- 実際の結果:利用できたかだけでなく、ポイント付与まで確認できたか
特典が残っているうちにと、長期間使う残高をまとめて積む必要はありません。返金・出金の条件や有効期限もあるため、使い切れる範囲を基本にします。
新しい方法を試す場合も、規約に沿った必要な利用から確認します。少額テストで決済できても、ポイント対象と確定したわけではありません。付与時期まで確認してから、いつもの支払いへ広げる方が判断しやすくなります。
まとめ|減った額と、乗り換えて増える額を分けよう
改悪を知ったら、まず適用日と自分の対象取引を確認し、今後減るポイントを実際の利用量で計算します。そのうえで、改定後の現状と代替先を比べ、初期費用・継続費用・管理の手間を並べてみましょう。
少しでも高い還元率へ毎回移る必要はありません。続ける、一部だけ変える、ポイント目的の利用をやめる。その中から、これからの生活で無理なく続く形を選べれば十分です。
公式情報の確認日:2026年10月20日。計算例の利用額・還元率・費用・時間は架空の条件です。特典の継続や利益を保証しません。申込み・変更・解約前には、対象サービスの最新の公式条件をご確認ください。