「会社が副業禁止・許可制だけれど、ポイ活も副業になるの?」と迷う会社員は少なくありません。
結論からいうと、ポイ活が一律に副業扱いされるとは限りません。ただし、普段の買い物でもらうポイントと、ポイントサイト、紹介、アフィリエイトなどで継続的に報酬を得る活動では性質が異なります。勤務先の就業規則と税務上の扱いを分けて確認することが大切です。
- 通常の買い物でもらうポイントと、継続的な報酬を分けて考える
- 勤務先の就業規則で、副業の定義、許可・届出、禁止事項を確認する
- 通常の購入ポイントは原則として値引き扱いだが、キャンペーン・紹介などは同じ扱いとは限らない
- 「20万円以下なら何もしなくてよい」とは考えず、所得税と住民税を分けて確認する
- 不要な買い物や借入を増やさず、生活の延長で続けられる方法から始める
この記事は2026年9月5日時点の公式情報をもとにした一般的な解説です。勤務先の規則や個別の税務判断を保証するものではありません。判断に迷う場合は、勤務先の担当部署、税務署、居住地の自治体、税理士などへ確認してください。
結論|副業禁止でもポイ活が一律NGとは限らない
副業禁止・許可制の会社員でも、日常の買い物で付くポイントまで、すべて同じように副業と考える必要はありません。一方で、紹介や広告掲載を継続し、報酬を得る活動は、単なる買い物の値引きとは性質が異なります。
厚生労働省のモデル就業規則は、副業・兼業を勤務時間外に他の会社等の業務へ従事することとして扱い、雇用だけでなく、事業主、請負、委託なども含むと説明しています。ただし、このモデル規定はあくまで一例です。実際の判断では、自分の会社の労働契約と就業規則を確認します。
ポイントを得る行為を一括りにせず、「何をした対価として、どのように受け取るのか」を分けると判断しやすくなります。
ポイ活が副業に当たるかは稼ぎ方で考える
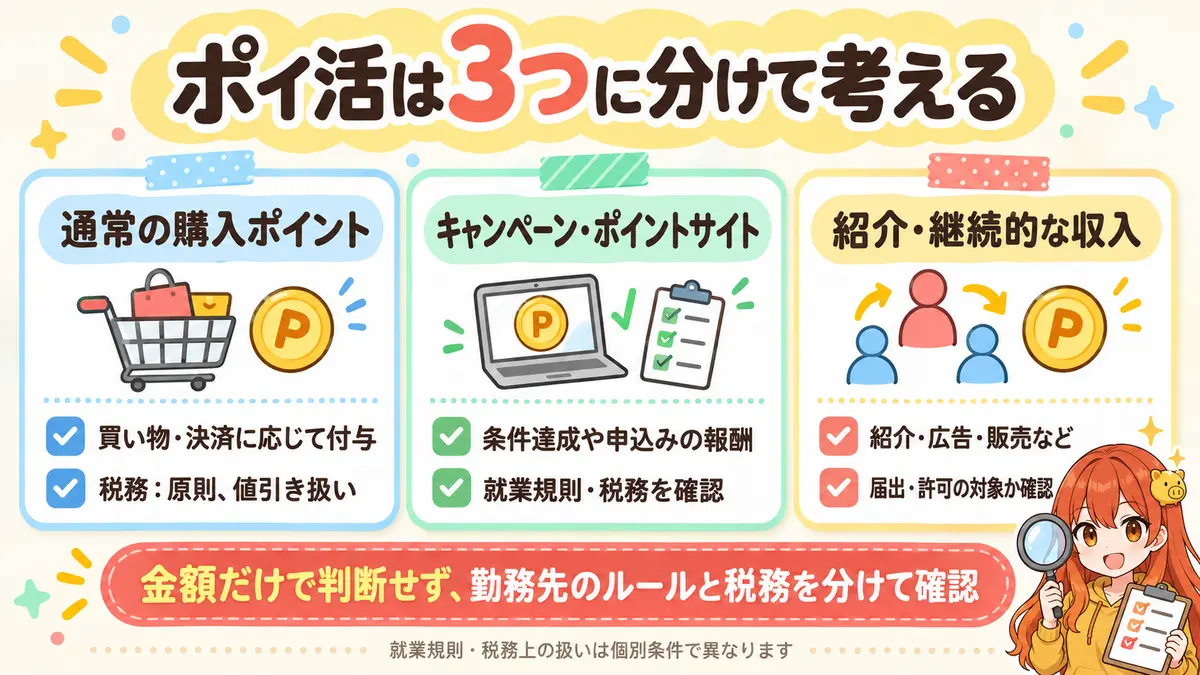
同じ「ポイント」でも、受け取る理由はさまざまです。まずは次の3つに分けて考えます。
| 種類 | 例 | 確認の中心 |
|---|---|---|
| 通常の購入ポイント | 買い物額や決済額に応じて付くポイント | 利用規約、家計管理 |
| キャンペーン・ポイントサイトの報酬 | 抽選、口座開設、サービス申込み、条件達成 | 就業規則、税務、案件条件 |
| 紹介・アフィリエイト・転売など | 紹介人数や広告成果に応じる報酬、継続販売 | 就業規則の副業定義、届出、税務 |
買い物や決済でもらう通常ポイント
スーパーやドラッグストア、クレジットカードなどで、購入額や決済額に応じて付く通常ポイントです。家計の支払いに付随する値引きに近く、紹介や販売の対価として受け取る報酬とは分けて考えられます。
ただし、勤務時間中に行う、会社の端末や回線を使う、会社の経費を自分のポイント獲得へ流用するといった行為は別の問題です。ポイントの種類だけでなく、方法も確認してください。
ポイントサイトやキャンペーンの報酬
ポイントサイトを経由した申込み、アンケート、アプリ利用、キャンペーンの条件達成などで受け取るポイントです。日常の買い物に付随する通常ポイントよりも、特定の行為や条件達成との結び付きが強くなります。
少額・単発なら直ちに会社の副業規定へ抵触するとは限りませんが、金額だけで決めつけることはできません。会社の規則が「他社との雇用」だけを対象にするのか、報酬を伴う継続活動まで含めるのかを確認します。
紹介・アフィリエイト・転売など継続的な収入
ブログやSNSでサービスを継続的に紹介する、紹介人数に応じて報酬を得る、仕入れた商品を販売するといった活動は、普段の買い物でもらうポイントより事業・副業に近い性質を持ちます。
紹介プログラムは、紹介される側に特典があっても、紹介者にも利益が生じる場合があります。報酬の有無を開示し、勤務先の届出・許可対象に含まれないかを確認しましょう。
副業禁止の会社員が就業規則で確認したいこと
禁止・許可・届出の対象範囲
最初に、労働契約、就業規則、社内の副業ガイドラインを確認します。「副業」「兼業」「営利活動」「他社業務」「個人事業」など、会社によって使う言葉が異なります。
- 全面禁止、事前許可、事前届出、事後報告のどれか
- 他社での雇用だけか、業務委託・個人事業・広告収入も対象か
- 金額や作業時間に基準があるか
- 家族名義・匿名ならよいと誤解していないか
規則の意味が分からない場合は、活動内容を具体的に整理したうえで、人事・労務など所定の窓口へ確認します。
勤務時間や会社の端末を使わない
勤務時間中にポイント案件へ申し込む、会社のパソコン・スマートフォン・メールアドレス・回線を使う行為は避けます。休憩時間の扱いも社内ルールを確認し、私物端末であっても本業へ支障が出ない範囲にします。
競業・秘密保持・信用への影響
厚生労働省は、副業・兼業を禁止または制限できる例として、労務提供上の支障、企業秘密の漏えい、競業による利益侵害、会社の名誉・信用を損なう行為などを挙げています。
勤務先の商品や取引先を無断で利用する、社内情報を投稿する、会社名や肩書を使って勧誘する、本業の取引先と競合する活動などは避けましょう。
厚生労働省の副業・兼業Q&Aでも、会社が確認する主な観点を確認できます。
判断できない場合は勤務先へ確認する
「月数百円だから大丈夫」「ポイントだから収入ではない」と自己判断するのではなく、何をするのか、どのくらいの頻度か、現金・ポイントのどちらで受け取るかを整理して確認します。
- 日常の買い物に付くポイントか、条件達成・紹介の報酬か
- 継続的に作業するのか、単発の利用か
- 他社との契約、広告掲載、販売を伴うか
- 作業時間と利用する端末
- 本業の業務、取引先、社内情報と関係しないか
ポイ活で得たポイントに税金はかかる?
税金は「ポイントだからかからない」「現金化したら必ずかかる」のように、受取方法だけでは決まりません。何をした結果として得た経済的利益なのかを確認します。
通常の購入ポイント
国税庁は、商品購入額に応じて発行企業から付与される通常のポイントを買い物へ使った場合、通常の商取引における値引きと同様として、原則として課税対象の経済的利益に該当しないと説明しています。
国税庁 No.1907「個人が企業発行ポイントを取得又は使用した場合の取扱い」で原則と例外を確認できます。
キャンペーン・紹介などで得たポイント
抽選キャンペーンなどで臨時・偶発的に得たポイントや、通常の購入値引きと考えにくいポイントは、使用時に一時所得などへ算入される場合があります。
ポイントサイト、紹介、アフィリエイトなどで継続的に得る報酬は、通常の購入ポイントと同じ扱いとは限りません。所得区分は、報酬の原因、継続性、営利性、必要経費など個別事情で変わる可能性があります。金額が増えた場合や分類に迷う場合は、記録をそろえて税務署または税理士へ確認してください。
所得税の確定申告と住民税を分けて考える
会社員の副収入でよく見かける「20万円」という数字は、誰にでも使える非課税枠ではありません。国税庁は、1か所から給与を受け、その給与が源泉徴収の対象となる場合など、一定条件の給与所得者について、給与・退職所得以外の所得金額の合計が20万円を超えると確定申告が必要と説明しています。
給与を2か所から受ける場合、還付申告をする場合などは条件が異なります。また、所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。所得税は国税庁の案内、住民税は居住地の自治体へ確認しましょう。
| 確認する税 | 主な確認先 | 注意点 |
|---|---|---|
| 所得税 | 国税庁、所轄税務署、税理士 | 収入と所得を分け、他の所得や申告理由も含めて判定する |
| 住民税 | 1月1日時点の住所地の自治体 | 所得税の確定申告が不要でも申告が必要な場合がある |
副業禁止の会社員が始めやすいポイ活
普段の買い物へポイントサイト経由を追加する
最初は、もともと予定していた買い物やサービス申込みの前に、ポイントサイトへ掲載があるか確認する方法が取り組みやすいです。ポイントを得るために新しい支出を作らず、入口だけを比較します。
わたしはモッピーを主に使い、案件によってはちょびリッチも確認しています。利用するサイトを増やしすぎると残高や交換期限の管理が増えるため、まず1つからで十分です。
必要な申込みだけ公式・紹介・ポイントサイトを比較する
クレジットカード、証券口座、通信サービスなどは、公式キャンペーン、紹介プログラム、ポイントサイトで入口が分かれることがあります。
- 先にアプリを入れたり申込みを完了したりしない
- 対象者、期限、特典額、必要条件、対象外を比べる
- 併用できると明記されていなければ、特典を足し算しない
- 利用する入口を決め、条件画面を保存する
- 自分が必要なサービスだけ申し込む
紹介経由を案内する記事では、紹介者にも特典が入る場合があることを確認します。紹介だから最も有利とは限らないため、読者側の条件を優先します。
日常動作型は時間負担も確認する
歩数、動画視聴、広告再生、アンケートなどの日常動作型は、少額から始めやすい一方で、毎日の時間を使います。「ながら作業にできる時間」と「画面を操作するために追加で使う時間」を分けて記録します。
具体的な方法ごとの金額、手間、再現性は、次の記事で比較しています。
ポイント目的で避けたい行動
ポイントを得ても、それ以上の支出、手数料、時間、管理負担が増えれば、家計の改善にはなりません。
- 不要な買い物:還元率が高くても、買わなければ支出しなかった金額の方が大きい
- 不要なカード・口座:引落日、残高、不正利用、休眠口座の管理が増える
- 借入・リボ払い:ポイントより利息・手数料が大きくなりやすい
- 勤務時間中の作業:本業への支障や社内ルール違反につながる
- 規約違反:複数アカウント、虚偽申込み、自己紹介扱いなどで失効する可能性がある
- 税務記録を残さない:獲得理由、使用日、金額相当、費用が分からなくなる
ポイントがなくても利用する予定だったか、手数料・月額料金を引いてもプラスか、勤務先やサービスの規則を守れるか。この3点を満たさない方法は見送ります。
得たポイントを資産形成へつなげる方法
ポイ活を資産形成へつなげる方法は、大きく2つあります。
- 生活費に使う:ポイントで日用品などを支払い、その結果残った現金を貯蓄・投資へ回す
- ポイント投資に使う:対応する証券会社やサービスで、ポイントを投資商品の購入へ使う
この2つは同じではありません。たとえば、1,000ポイントを日用品へ使ったなら、その1,000ポイント自体を投資へ回すことはできません。生活費として使った結果、口座に残った1,000円を投資するなら、残った現金を別に移す仕組みが必要です。
また、ポイント投資のために値動きの大きい商品を選ぶ必要はありません。先に生活防衛資金、投資目的、リスク許容度を整え、ポイントは入金方法の一つとして扱います。
会社員がポイ活を始める5ステップ
- 稼ぎ方を1つ決める:通常の購入ポイント、ポイントサイト、紹介など、何をするのか分ける
- 就業規則を確認する:副業の定義、許可・届出、禁止事項を確認し、迷う場合は勤務先へ相談する
- 費用と時間を確認する:不要な支出、手数料、月額料金、勤務への影響がない方法を選ぶ
- 開始条件を保存する:公式・紹介・ポイントサイトの対象者、期限、達成条件、対象外の画面を残す
- 受取と税務情報を記録する:獲得理由、付与・使用日、金額相当、費用を記録し、月ごとに継続・停止を判断する
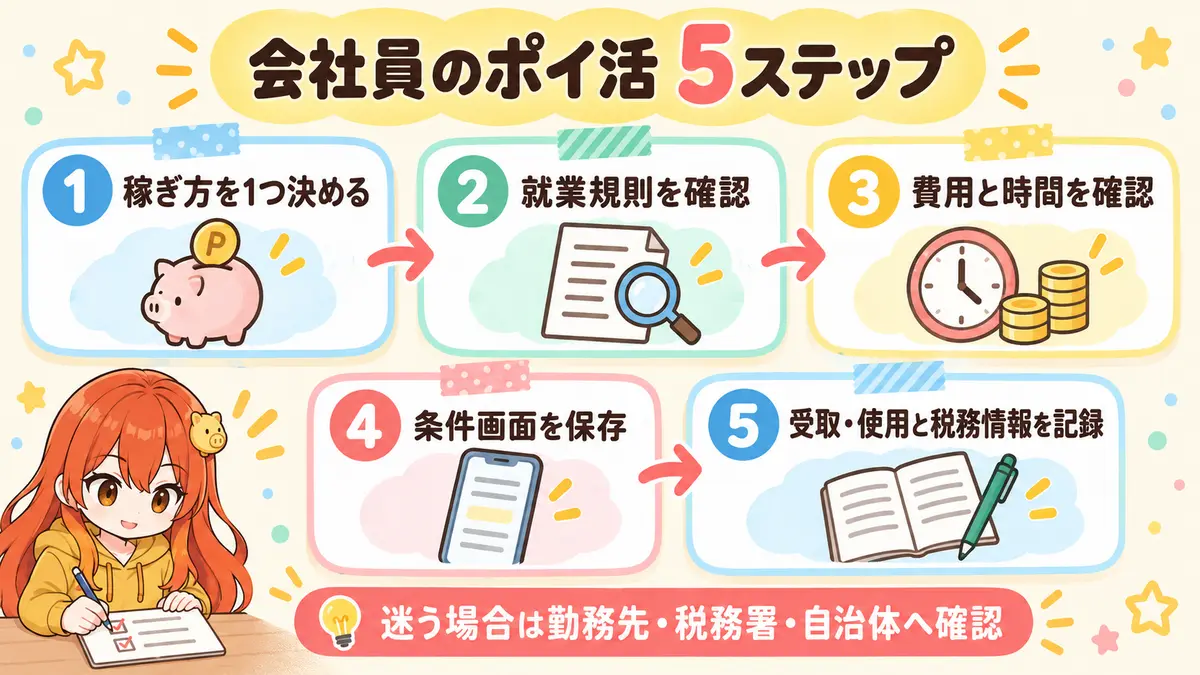
最初から複数のアプリ、カード、口座を増やす必要はありません。普段の買い物の入口を1つ変えるなど、管理できる範囲から始めます。
よくある質問
スーパーやカードの通常ポイントも副業になりますか?
日常の買い物額に応じて付く通常ポイントは、紹介や販売の対価として継続的に得る報酬とは性質が異なります。ただし、会社ごとに規則の文言や禁止行為は異なります。会社経費の流用や勤務時間中の活動など別の問題もあるため、自社ルールを確認してください。
ポイントサイトなら会社へ届け出なくても大丈夫ですか?
一律には判断できません。単発利用か、継続的な作業か、紹介報酬や広告収入を伴うかによって性質が変わります。勤務先の就業規則で対象範囲を確認し、判断できない場合は所定の窓口へ相談してください。
副収入の所得が20万円以下なら申告は不要ですか?
誰にでも当てはまるルールではありません。所得税では、1か所から給与を受けるなど一定条件の給与所得者について20万円基準がありますが、他の所得や申告理由によって判定が変わります。また、所得税の確定申告が不要でも住民税の申告が必要になる場合があります。税務署と居住地の自治体へ確認してください。
ポイントは現金化したときだけ税金を考えればよいですか?
現金化の有無だけでは決まりません。国税庁は、通常の購入ポイントと、キャンペーンなどで得たポイントを分けて説明し、後者は使用時の扱いにも触れています。獲得理由、付与日、使用日、金額相当、費用を記録し、個別判断が必要な場合は税務署または税理士へ確認してください。
会社に知られないようにポイ活する方法はありますか?
会社へ隠すことを前提にするのはおすすめしません。まず就業規則を確認し、許可・届出が必要なら手続きを行い、税金も適切に申告します。判断が難しい活動は、始める前に勤務先へ具体的な内容を伝えて確認する方が安全です。
まとめ|ポイ活の種類・会社ルール・税金を分けて確認する
副業禁止・許可制の会社員でも、ポイ活が一律にNGとは限りません。ただし、通常の購入ポイント、キャンペーンやポイントサイトの報酬、紹介・アフィリエイトなどを同じものとして扱わず、勤務先の規則を確認することが大切です。
税金も、通常の購入ポイントは原則として値引き扱いですが、キャンペーンや紹介などは同じ扱いとは限りません。「20万円以下」を一律の免税・申告不要基準にせず、所得税と住民税を分けて確認してください。
始めるなら、もともと必要な買い物や申込みの入口を比較し、不要な支出や管理対象を増やさない方法から試します。得たポイントを生活費へ使うのか、ポイント投資へ回すのかも分けて、同じポイントを二重に数えない仕組みにしましょう。
本記事は2026年9月5日時点の厚生労働省・国税庁・自治体の公開情報をもとに作成しています。制度、解釈、勤務先の規則、サービス条件は変更される場合があります。個別の労務・税務判断は、勤務先、税務署、居住地の自治体、税理士などへご確認ください。