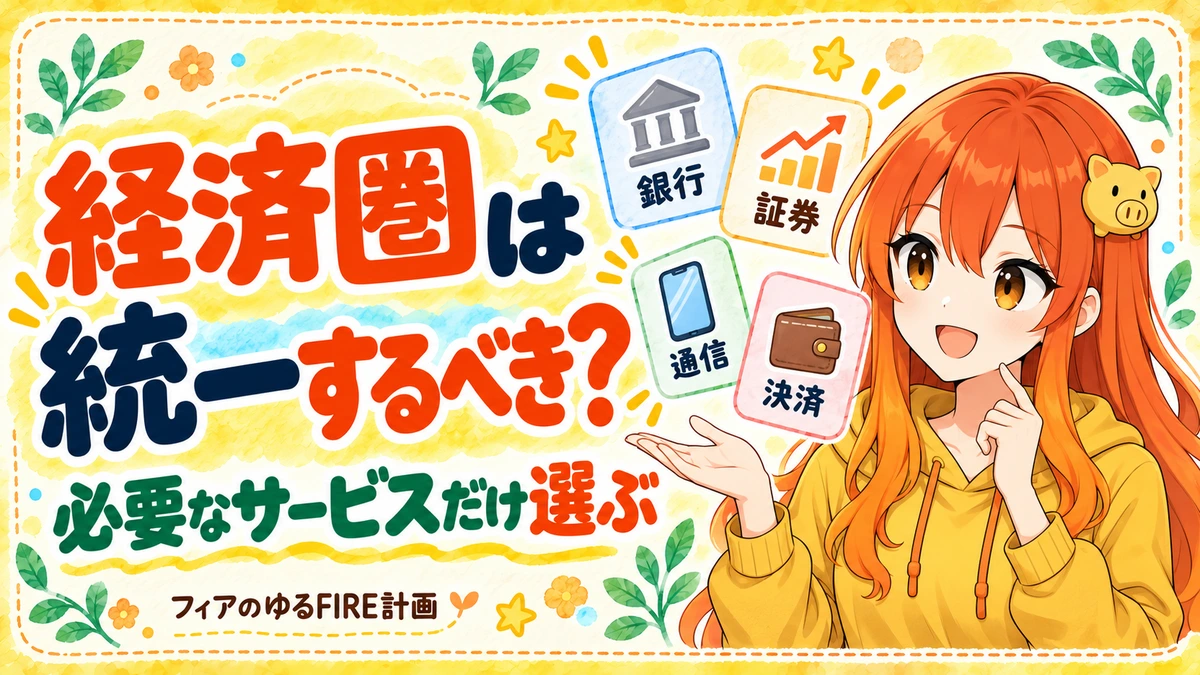
楽天、Vポイントなどの経済圏を調べると、「銀行も証券もスマホも、同じ系列にそろえた方がお得なのかな」と迷うことがあります。連携特典は魅力ですが、必要のない契約まで増やすと、ポイント以上に支出と管理の手間が増えることもあります。
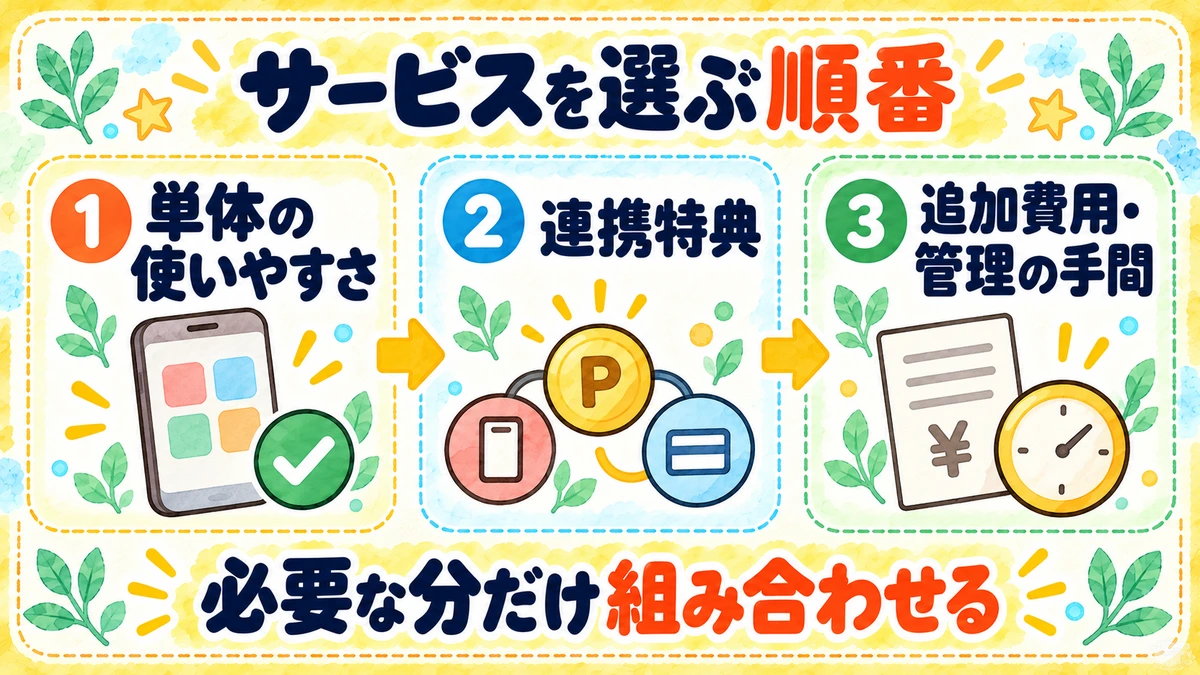
経済圏は、最初に丸ごと選ぶ必要はありません。銀行・証券・通信・決済をそれぞれの用途で選び、そのあとに、無理なく受け取れる連携特典を確認する順番がおすすめです。
- まずサービス単体が生活に合うかを確認する
- 連携特典は「普段の対象支出」で増える分だけ計算する
- まとめる便利さと、分ける管理負担の両方を見る
経済圏をそろえるメリットは、還元率だけではない
経済圏とは、買い物、決済、通信、金融などのサービスを、共通のポイントや会員ID、連携特典で利用するまとまりです。同じ系列へ寄せると、ポイントを使う先を決めやすくなったり、入出金や支払いの流れを整理しやすくなったりします。
一方で、同じ経済圏でもアプリやログイン、請求、条件確認がすべて1つになるとは限りません。「まとめれば管理が楽になるはず」と考える前に、実際に何の操作が減るのかを見ておきましょう。
よく使う通販でポイントを消化でき、必要な通信サービスも予算内なら、まとめる理由になります。反対に、使わないサービスの契約や、買い物先の無理な変更が必要なら、すべてをそろえなくても構いません。
銀行・証券・通信・決済を、まず別々に評価する
最初に確認するのは、ポイントが付かなくても、そのサービスを選ぶ理由があるかです。4つの分野を次のように分けると、経済圏全体の宣伝に引っ張られにくくなります。
| 分野 | 先に確認すること | あとから確認する連携 |
|---|---|---|
| 銀行 | 給与・引落し、振込・ATM、アプリの使いやすさ | 必要な取引で無料枠や特典が増えるか |
| 証券 | 買いたい商品、手数料、積立・残高確認のしやすさ | 普段のカードやポイントと組み合わせられるか |
| 通信 | 生活圏のつながりやすさ、データ量、月額料金 | セット割や買い物の上乗せが実際に役立つか |
| 決済 | 普段の店で使えるか、支払い・残高管理 | 自然な支出だけで追加特典を受けられるか |
たとえば、通信が安定しない場所で生活しているのに、買い物のポイントを理由に回線を選ぶと、毎日の不便が残ります。証券も、ポイントのために予定のない取引や高コストの商品を増やす選び方は避けたいところです。
単体で困らない候補が複数あるときに、銀行連携や普段のカードとの相性を比較します。すでに満足しているサービスまで、一度に乗り換える必要はありません。
上乗せポイントは「対象になる普段の支出」で計算する
家計全体に最大還元率を掛けない
連携特典には、還元が増える場所や支払方法、達成条件、上限があります。たとえば楽天のSPUは、対象サービスの条件達成によって楽天市場の買い物がポイントアップする仕組みです。Vポイントアッププログラムも、対象サービスの利用状況に応じて対象のコンビニ・飲食店での還元が増える仕組みで、対象の支払方法などが指定されています。
どちらも、すべての生活費に表示された最大率がそのまま適用される、という意味ではありません。対象外の買い物、上限を超える分、達成できない条件は計算から外します。詳しくは楽天SPUの公式案内とVポイントアッププログラムの公式案内で確認できます。
月200円相当の上乗せに、月500円の追加負担をかけない
次は、特定のサービスではない架空の比較例です。もともと必要な買い物のうち、月2万円が特典の対象で、連携によって還元率が1パーセントポイント上がるとします。たとえば1%から2%になる場合の、増える1%分です。
- 追加ポイント:2万円 × 1% = 月200ポイント
- 1ポイントを1円分として使い切れるなら、月200円相当
- そのためだけに月500円の固定費が増えると、差引きは月300円相当のマイナス
この例は、上限にかからず、対象条件を満たし、全ポイントを有効期限内に使い切れる前提です。使い道が限られるポイントや失効する分まで、現金と同じ価値で数えないようにしましょう。
追加料金のあるサービス自体を必要としているなら、その便利さも含めて判断できます。ただし、「ポイントだけで元が取れるか」と「サービスを使いたいか」は分けて考えると、納得して選びやすくなります。
- 不要な買い物や有料契約
- 予定のない借入や投資取引
- 使い切れない残高への過剰なチャージ
全部まとめる・別々に選ぶ・一部だけ連携する
まとめると続けやすい人
よく使う買い物先とポイントの使い道が一致し、銀行・通信なども単体で条件に合っている人です。細かな差より、確認する場所を減らすことを優先したい場合にも向いています。還元の取りこぼしを少し許して、無理なく続く形にするのも選択肢です。
別々に選ぶと納得しやすい人
通信はつながりやすさ、銀行は振込の使い勝手、決済は生活圏の店というように、分野ごとに重視するものが違う人です。ただし、サービスを増やすほど管理が楽になるわけではありません。請求日、残高、ポイント期限、認証方法を把握できる範囲に絞ります。
迷ったら、関係の強い部分だけ連携する
銀行と証券だけ、普段のカードと買い物先だけ、といった組み合わせでも構いません。経済圏への所属を決めるより、「この2つをつなぐと、自分の操作や負担が減るか」で考える方法です。
わたしの公開済みの利用例でも、証券会社の比較記事ではSBI証券と楽天証券を役割で分け、おすすめサービス一覧では電話番号をpovo、データ通信をmineoに分ける使い方を紹介しています。すべてを同じ系列へ集める形だけが選択肢ではない、という一例です。これは各記事に記載した時点の利用例であり、同じ組み合わせが誰にでも最適という意味ではありません。
サービス名をそのまままねるより、どの役割を担当させるのか、管理がどれくらい増えるのかに注目してみてください。紹介先の一覧には紹介リンクを含む場合があります。
新しいサービスを足す前の5つの確認
- 必要性:ポイントがなくても使う目的があるか
- 費用:月額料金・年会費・手数料・初期費用がいくら増えるか
- 条件:普段の支出と取引だけで達成できるか
- 使い道:増えるポイントを、必要な支払いに期限内で使えるか
- 管理:残高・請求・更新条件を、無理なく確認できるか
比較するときは、今の組み合わせを基準にします。すでに払っている料金を二重に差し引いたり、現在も受け取っているポイントまで「新しく増える分」に数えたりしないことが大切です。乗り換えを伴うなら、初期費用や移行の手間と、毎月続く費用・特典も分けておきましょう。
そのうえで、追加ポイントと費用の差が小さく、確認することが増えるなら、今のままにする判断もできます。反対に、必要なサービスが安くなり、管理も簡単になるなら、同じ経済圏へ寄せる意味があります。
まとめ|経済圏の名前より、自分の生活に合う組み合わせ
経済圏をそろえるかどうかは、最初に決めなくても大丈夫です。まず銀行・証券・通信・決済それぞれが生活に合うかを確認し、連携で増えるポイントと追加費用、管理の負担を比べましょう。
単体で使いやすいものを選び、自然に受けられる特典だけ足す。全部まとめるか、別々に使うかの二択にせず、必要なところだけ連携する形でも十分です。まずは現在使っているサービスを4分野に分け、「何のために使っているか」を1行ずつ書き出してみてください。
公式情報の確認日:2026年10月20日。サービスの条件、対象店舗、支払方法、ポイント上限などは変更される場合があります。利用・申込み前には各社の最新の公式案内をご確認ください。本記事の計算は条件を置いた比較例であり、特典や利益を保証するものではありません。