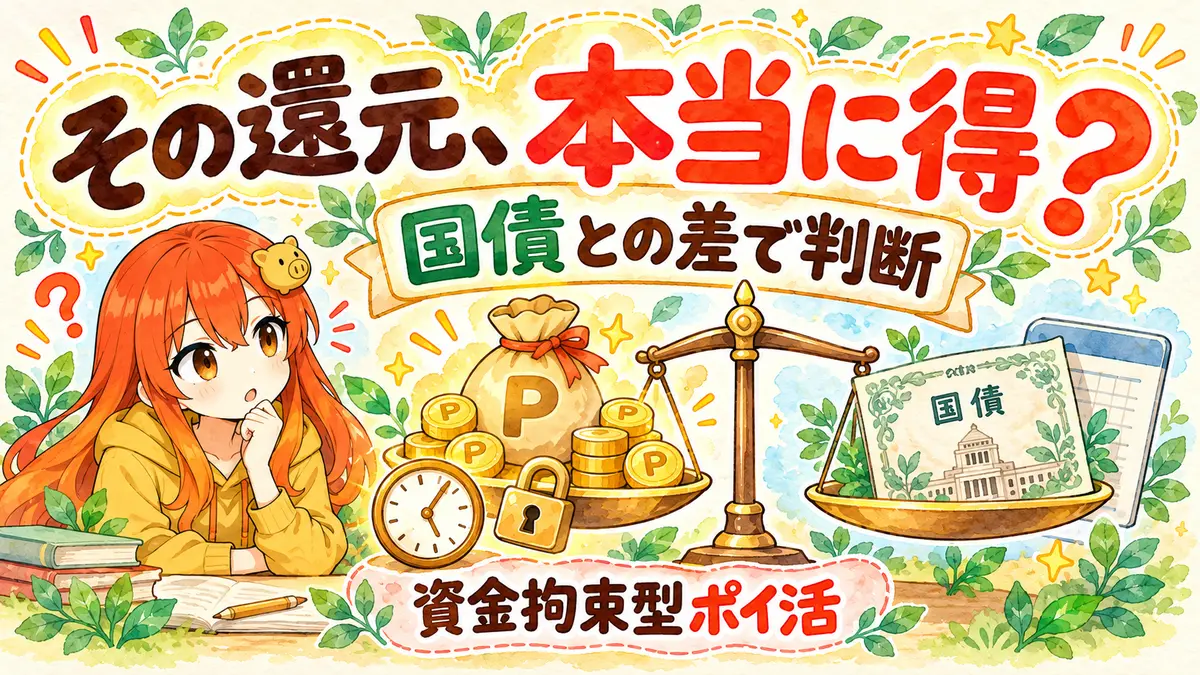
「50万円を1年間動かせなくなる代わりに、1万ポイントを受け取れる」と聞くと、2%還元でお得に見えます。
しかし、その50万円を個人向け国債や預金へ置いていれば、利息を受け取れたかもしれません。資金を長期間動かせないポイ活では、もらえるポイント全額を利益と考えず、別の安全な置き場所で得られたはずの利益を差し引くことが大切です。
この記事では、資金拘束型ポイ活の実質利益を計算する方法を、2026年9月募集の個人向け国債・変動10年と、50万円・1万ポイントの仮定例を使って解説します。
同じ内容は、次の動画でも解説しています。
- 資金拘束型ポイ活は、ポイント全額ではなく安全資産を上回る部分で判断する
- 実質利益は「ポイント価値-安全資産の税引後利益-手数料など」で計算する
- 50万円・1万ポイントの仮定例では、国債を上回る部分は約2,231円
- 利益が残っても、流動性、手間、失効、条件変更、生活防衛資金を別に確認する
結論|ポイント全額を利益と見ない
資金が自由に動かせなくなるポイ活では、表示されている還元率だけで判断しません。
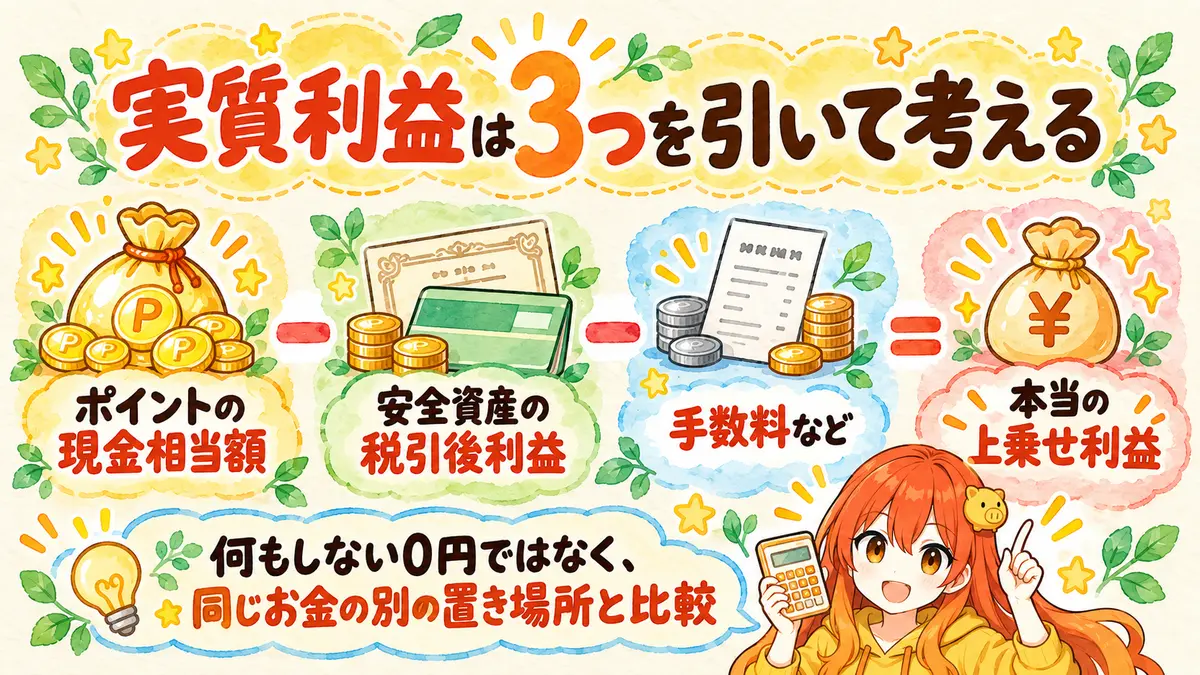
実質利益=ポイントの現金相当額-安全資産で得られたはずの税引後利益-手数料などのコスト
比較する相手は「何もしなかった場合の0円」ではありません。同じ資金を、比較的安全な別の置き場所へ預けた場合です。失うはずの利息を、経済学では機会費用と呼びます。
例えば、1万ポイントを受け取れても、同じ期間に安全資産で約7,000円の税引後利益が見込めたなら、上乗せは約3,000円です。その差額が、手間や制約に見合うかを考えます。
資金拘束型ポイ活とは
この記事でいう資金拘束型ポイ活は、ポイントを受け取る条件として、まとまったお金を一定期間動かしにくくする取り組みです。
- 高額なチャージ残高を長期間維持する
- 一定額以上の預入や保有を続ける
- 途中で引き出すと特典対象外になる
- 現金へ戻しにくい残高を先に購入する
- 使い切るまで用途が限定される
口座やアプリの残高として数字が残っていても、必要なときに自由に使えなければ、家計にとっては制約があります。ポイントが付くことと、資金の自由度が下がることをセットで比べます。
運営者も残高の置き場所を意識している
運営者は個人向け国債・変動10年を保有し、IDAREやワンバンクなどのサービスも利用しています。余剰残高はどこへ置くか、支払い前にいつ移すかを考え、還元率だけでなく資金を動かせるかどうかも重視しています。
なお、この記事の「50万円を1年間動かせず、1万ポイントを受け取る」という条件は、計算方法を確認するための仮定です。IDAREやワンバンクが同じ条件のサービスという意味ではなく、運営者が同条件の案件を利用した体験談でもありません。
ワンバンクを固定費や家族の支払いへ使う方法は、以下の記事で実体験を基に整理しています。
比較基準に個人向け国債を使う理由と限界
長期間動かさない資金の比較基準として使いやすいのが、個人向け国債・変動10年です。
財務省によると、2026年9月募集の第198回債は、税引前年1.95%、税引後年1.5538575%です。変動10年は実勢金利に応じて半年ごとに適用利率が変わり、最低金利として年0.05%が設定されています。
- 最低1万円から1万円単位で購入できる
- 利子は半年ごとに年2回受け取る
- 発行後1年を経過すれば、一部または全部を中途換金できる
- 中途換金時は、直前2回分の各利子に相当する所定の調整額が差し引かれる
個人向け国債は発行後1年間、原則として中途換金できません。また、1年経過後に換金すると所定の調整額が差し引かれます。1年間だけ資金を拘束するポイ活と完全に同じ条件ではないため、利率は比較用の目安として使います。
拘束期間が短い場合や、途中で現金が必要になる可能性が高い場合は、普通預金や定期預金の税引後利息も並べると、より実態に近い比較になります。
実質利益の計算式
計算は、次の3段階に分けると整理しやすくなります。
1.ポイントを現金相当額へ直す
1ポイントを1円として自由に使えるなら、そのまま計算できます。期限が短い、使える店が限られる、交換手数料がかかる場合は、1ポイントを1円未満として見積もります。
2.安全資産の税引後利益を計算する
拘束する金額×税引後年利率×拘束月数÷12
国債を使う場合は、その時点の適用利率を確認します。預金を使う場合も、税引前ではなく実際に受け取れる税引後の金額でそろえます。
3.手数料や追加支出を引く
入出金手数料、年会費、解約費用、ポイント交換手数料、条件を満たすための不要な買い物があれば差し引きます。時間や管理の手間は金額へ置き換えにくいため、計算後に別枠で判断します。
50万円・1万ポイントの計算例
ここでは、次の条件を仮定します。
| 項目 | 仮定 |
|---|---|
| 拘束する資金 | 50万円 |
| 拘束期間 | 1年間 |
| 受取ポイント | 1万ポイント |
| ポイント価値 | 1ポイント=1円 |
| 比較利率 | 税引後年1.5538575% |
| その他の手数料 | 0円 |
表面上は、50万円に対して1万円相当を受け取るため、還元率は2%です。
50万円×1.5538575%=約7,769円
同じ50万円を個人向け国債へ置き、2026年9月時点の税引後利率が1年間続いたと仮定すると、受け取れたはずの利息は約7,769円です。
1万円-約7,769円=約2,231円
| 見方 | 金額・割合 |
|---|---|
| 表示されるポイント | 1万円相当 |
| 見かけの還元率 | 2% |
| 国債の機会費用 | 約7,769円 |
| 国債を上回る部分 | 約2,231円 |
| 実質的な上乗せ率 | 約0.45% |
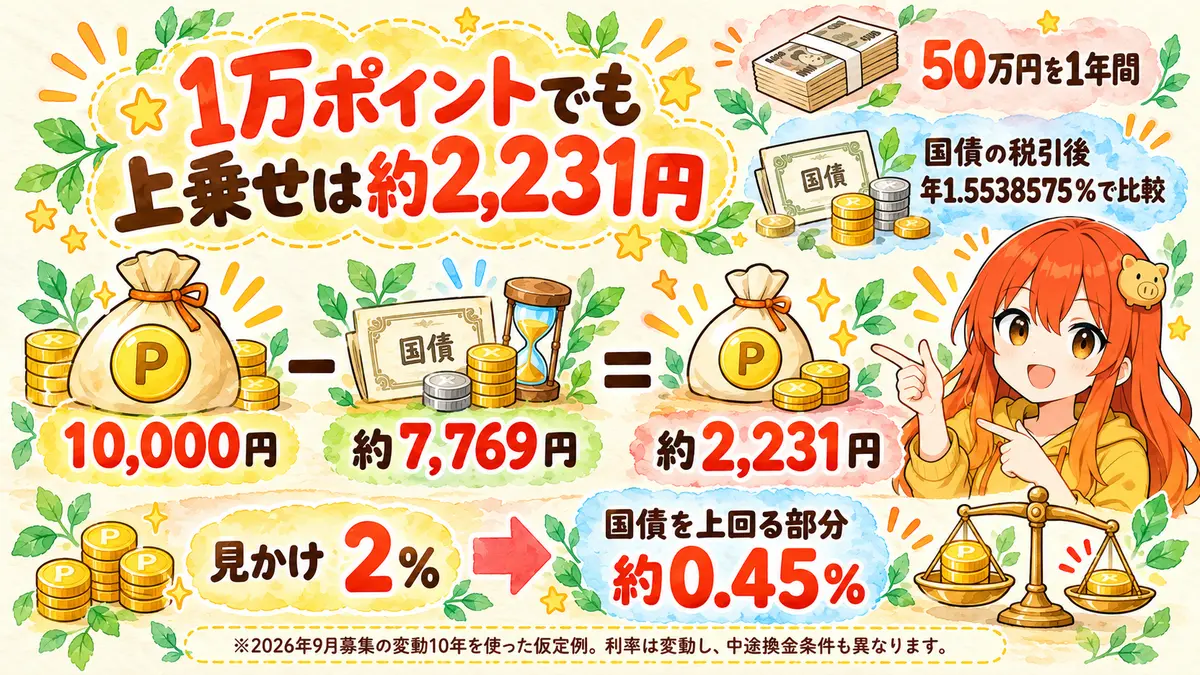
1万ポイントが無価値になるわけではありません。しかし、丸ごと上乗せ利益ではなく、安全資産を上回る部分は約2,231円です。この差額のために、50万円を動かせない不便さや手続きを受け入れられるかを考えます。
- 2026年9月募集の利率が1年間続くと仮定した概算
- 変動10年の適用利率は半年ごとに変わる
- 国債の中途換金調整額は計算へ含めていない
- ポイントの期限・用途制限、案件手数料も含めていない
- 特定の案件の利益を保証するものではない
還元率以外に確認する項目
国債との差額がプラスでも、すぐに実行するとは限りません。少なくとも次の5項目を確認します。
途中で資金を動かせるか
急な出費があったときに引き出せるか、途中で動かすと特典がなくなるかを確認します。換金できても、反映まで時間がかかる場合があります。
ポイントを額面どおり使えるか
有効期限、用途、最低交換額、交換手数料を確認します。使い道が限られるポイントは、1ポイント=1円より低く評価する方が安全です。
手数料や条件達成の支出がないか
年会費や入出金手数料だけでなく、条件達成のための不要な買い物もコストです。ポイント欲しさに支出が増えるなら、家計全体では損になります。
条件変更やサービスの信用を許容できるか
キャンペーンの終了、還元条件の変更、付与時期の延期なども考えます。まとまった残高を置く場合は、運営会社、資金の保全方法、利用規約も確認します。
生活防衛資金まで使っていないか
生活費や急な修理・医療費に備えるお金まで拘束すると、別の借入や資産売却が必要になる可能性があります。高還元でも、近いうちに使う可能性があるお金は対象外にします。
実行・見送りを決める5ステップ
- ポイントの実質価値を決める
期限や用途制限を考え、現金相当額へ直します。 - 比較する安全資産を選ぶ
長期なら個人向け国債、短期なら預金も候補にします。 - 機会費用と手数料を引く
ポイント価値から、税引後利息と明確なコストを差し引きます。 - 残った利益と手間を比べる
手続き、期限管理、資金を動かせない不便さに見合うか考えます。 - 生活防衛資金を除外する
余裕資金だけで実行できないなら見送ります。
差額が少ない案件ほど、条件変更や一つの手数料で魅力がなくなります。計算上プラスでも、「やらない」という判断は合理的です。
関連記事と次の行動
実際に使っているポイ活を、獲得額、手間、再現性で比べたい場合は、次の記事を確認してください。
ポイントを資産形成へつなげる意味と、使ったポイントと同額の現金を貯蓄・投資へ移す方法は、次の記事で解説しています。
残高を置く場所や決済ルートを考える場合は、第一生命NEOBANKデビットPremiumの使い方も参考になります。
運営者が実際に使っているサービスは、以下の一覧にまとめています。還元率だけでなく、用途と注意点を確認して選んでください。
まとめ|国債を上回る利益で判断する
- 資金拘束型ポイ活は、ポイント全額を利益と考えない
- ポイント価値から、安全資産の税引後利益と手数料を引く
- 50万円・1万ポイントの仮定例では、国債を上回る部分は約2,231円
- 個人向け国債は比較基準であり、短期案件と完全に同じ条件ではない
- 流動性、失効、手数料、条件変更、生活防衛資金も別に確認する
高還元という言葉だけを見ると、ポイントはすべて利益に見えます。しかし、寝かせるお金にも別の働き場所があります。安全資産を上回る部分を計算し、その差額が手間や制約に見合う場合だけ実行しましょう。
更新履歴
- 2026年9月29日:初版作成